
티스토리 뷰
안녕하세요
파리에서 노후를 준비하는 머니오백 팀장입니다.
늦어도 괜찮아요. 예순에 시작한 돈 공부 이야기, 오늘도 한 걸음 함께 가요.
아흔둘에도 떡을 빚는 손,
그리고 나의 노후
제4화
추석을 앞두고, 나는 오랜만에 한국에 왔다.
종부세로 놀라고, 건강보험료를 배우던 그 여름이 지나갔다. 파리에 선선한 바람이 불기 시작할 무렵, 나는 짐을 꾸렸다. 광주에 계신 부모님을 뵈러. 아버지가 벌써 아흔넷이시다.
부모님 댁은 늘 그렇듯 조용하고 따뜻했다. 아버지는 신문을 보시고, 어머니는 마당의 화분에 물을 주셨다. 두 분 다 연세에 비해 정정하셨다.
"아버지, 요즘 어떠세요?"
"뭘 어때. 연금 나오고, 병원 다니고, 밥 먹고. 편안하다."
편안하다. 그 한마디가 마음에 콕 박혔다. 아버지는 오래 공직에 계셨다. 그래서 다달이 공무원연금이 나온다. 큰돈은 아니어도, 두 분이 병원 다니고 생활하시기엔 부족함이 없었다. 자식들에게 손 벌리는 일도 없으셨다.
'연금이 나온다는 거. 저게 저렇게 큰 거구나.'
아버지의 "편안하다"는 말은, 통장에 다달이 찍히는 그 숫자에서 오는 것이었다. 나는 그걸 새삼 깨달았다. 노후의 평온이란, 결국 매달 들어오는 돈에서 나오는 거였다.
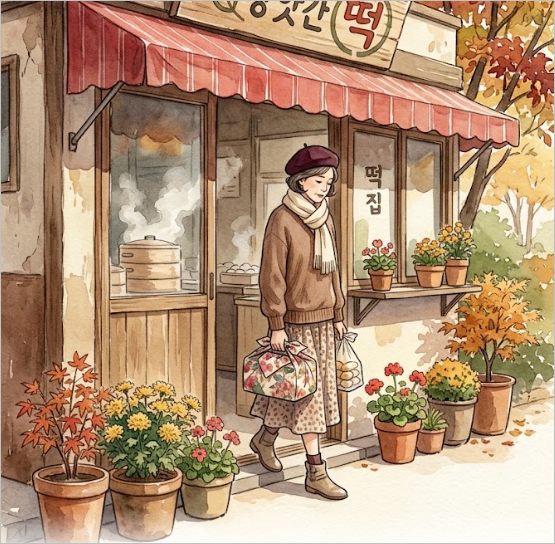
며칠 뒤, 나는 혼자 차를 몰고 목포로 향했다. 광주를 벗어나 혼자 떠나는 여행은 처음이었다. 유튜브에서 본 어느 떡집 때문이었다. 아흔이 넘은 할머니가 커피숍과 떡집을 한다는 이야기.
'한마을 떡.'
갈색 건물에 빨간 차양. 앞에는 화분이 줄지어 있었다. 문을 열고 들어가 물었다.
"할머니 계세요?"
아들이라는 분이 나왔다. 올해 아흔둘이 되신 할머니는, 추석 떡 주문이 밀려 피곤해 방에 누우셨다고 했다.
'아흔둘에… 추석 떡 주문을.'
나는 잠시 말을 잃었다. 아흔둘이면 우리 아버지와 두 살 차이. 그런데 한 분은 연금으로 편히 지내시고, 한 분은 아직도 떡을 빚어 팔고 계셨다.
떡을 한 접시 주문했다. 한 입 베어 물자, 쫀득한 식감에 팥의 깊은 맛이 입 안에 퍼졌다. 아, 이게 아흔둘의 손맛이구나. 나는 떡을 더 사서 차에 실었다.
그 손이 자꾸 눈에 밟혔다. 아흔둘까지 일해야 하는 손. 물론 일이 즐거우실 수도 있다. 하지만 나는 자꾸 다른 생각이 들었다.
'나는 어떻게 될까. 공무원연금도 없고, 회사 퇴직금도 없는 나는.'
나는 평생 한국어를 가르쳐 왔다. 학원에서, 대학에서, 온라인에서. 좋아서 한 일이고, 보람도 컸다. 하지만 나는 프리랜서였다. 매달 나오는 월급도, 은퇴할 때 나올 퇴직금도 없었다. 국민연금은 넣긴 했지만, 자영업자처럼 띄엄띄엄 넣은 터라 많지 않을 것이었다.
아버지의 "편안하다"와, 떡집 할머니의 "아직도 일하는 손". 그 사이 어디쯤에 내 노후가 있을 것 같았다. 나는 그게 두려웠다. 오백 팀장이 된 것도, 사실은 그 두려움 때문이었다.
목포에서 돌아온 밤, 나는 노트북을 열었다. '나 같은 사람은 나이 들면 뭘 받을 수 있나.' 검색창에 기초연금이라고 쳤다. 그러다 궁금한 게 생겨, 세무사 정숙에게 전화를 걸었다. 밤이 늦었지만, 정숙은 받아주었다.
"정숙아, 기초연금 있잖아. 우리 아버지도 받으시나? 공무원연금 나오시는데."
"언니, 아버님은 안 되세요. 공무원연금·사학연금·군인연금 받는 분과 그 배우자는 기초연금 대상에서 빠져요. 이미 나라에서 연금을 받고 계시니까요."
"아, 그렇구나. 그럼 어머니도?"
"네. 배우자도 원칙적으로 함께 빠지세요."
그럴 만했다. 아버지는 이미 공무원연금이라는 든든한 우산이 있으니까. 나는 다음이 더 궁금했다.
"그럼 나는? 나는 공무원도 아니고 회사원도 아니잖아. 프리랜서로 살았는데."
"언니 같은 분이 오히려 기초연금이 중요해요. 프리랜서나 자영업자는 퇴직금도 없고 공적연금이 약한 경우가 많거든요. 그래서 나중에 만 65세가 되고, 소득이랑 재산이 하위 70%에 들면 기초연금을 받을 수 있어요."
"하위 70%? 그건 어떻게 아는데?"
"소득이랑 재산을 합쳐서 계산해요. 그걸 소득인정액이라고 하는데, 2026년 기준으로 단독가구는 월 247만 원, 부부는 395만 원 이하면 대상이에요. 언니, 여기서 좋은 소식 하나. 일해서 버는 근로소득은 공제가 커요. 116만 원을 먼저 빼주고, 거기서 또 30%를 더 빼줘요. 그러니 나이 들어서도 일하는 분들이 생각보다 유리해요."
나는 노트를 폈다. 볼펜을 눌렀다.
"그럼 나도 나중에 받을 수 있겠네?"
"미리 단정은 못 해요. 그때 언니 재산이랑 소득을 봐야 하니까. 오피스텔 임대소득도 있고요. 하지만 확실한 건, 미리 알아두면 준비할 수 있다는 거예요. 복지로 사이트에서 모의계산도 해볼 수 있어요. 65세 되기 한 달 전부터 신청하고요."
미리 알아두면 준비할 수 있다. 그 말이 오늘도 위로가 됐다.
전화를 끊고, 나는 창밖을 봤다. 광주의 밤하늘에 별이 몇 개 떠 있었다. 아버지의 편안한 노후, 떡집 할머니의 지친 손. 그리고 그 사이에 선 나.
두려움이 아주 사라진 건 아니었다. 하지만 오늘, 나는 하나를 분명히 알았다. 노후의 평온은 저절로 오지 않는다. 아버지의 연금도, 젊은 날의 성실함이 만든 것이었다. 그렇다면 나도, 지금부터 만들면 된다. 늦었다고 생각하지 않기로 했다.
"연금은, 미래의 내가 오늘의 나에게 보내는 편안함이구나."
차에 실어 온 떡을 한 조각 더 먹었다. 아흔둘의 손맛이, 오늘따라 오래 입에 남았다.
· 만 65세 이상이고, 소득·재산을 환산한 소득인정액이 하위 70%면 대상
· 2026년 선정기준: 단독 월 247만 원 / 부부 월 395만 원 이하 (단독 최대 약 34만 원대 지급)
· ⚠️ 공무원·사학·군인연금 수급자와 배우자는 원칙적으로 제외
· 근로소득은 116만 원 공제 후 추가 30% 공제 — 일하는 어르신에게 유리
· 복지로에서 모의계산 가능, 만 65세 되기 한 달 전부터 신청
※ 기준·금액은 매년 바뀝니다. 정확한 건 복지로 모의계산과 주민센터·국민연금공단에 확인하세요.
📮 다음 편도 오백 팀장의 돈 이야기가 이어집니다. 기대해주세요.
— 머니오백 팀장
'커피 한잔 생활 상식 토크' 카테고리의 다른 글
| 대학촌 잔디밭에서, 건강보험료를 배우다- 제 3화 (0) | 2026.09.21 |
|---|---|
| 개별 주식 말고 ETF 인덱스 — 국민연금처럼 운용하는 법 (0) | 2026.08.27 |
| 퇴직연금 38.8% 수익률 고수 — 일반인이 따라하면 안 되는 이유 (0) | 2026.08.26 |
| 내 반응 방식에 주목하라 — 기본 설정값 이해하기 (0) | 2026.08.20 |
| 물건 3년 기준으로 버리기 — 공간을 비우면 인생도 비워진다 (0) | 2026.08.19 |